
Şeker ticareti, insanlık tarihindeki en önemli ticaret öykülerinden biridir ve ekonomik, sosyal, hatta politik açıdan büyük etkiler yaratmıştır. Ayrıca “Tarife Mühendisliği” kavramı için bir mihenk taşıdır.
Şekerin ana bileşeni olan sakkaroz, bitkilerde bulunur. Şeker ise genellikle sakkaroz açısından en zengin bitkilerden olan şeker kamışı ve şeker pancarından üretilir.
Şeker kamışı, köken olarak Güney Asya ve Hindistan’a dayanır. Başlangıçta insanlar, tatlı krizlerine son vermek için çiğ şeker kamışını çiğnemişlerdir. Şeker kamışı rafine edilerek kristal şeker üretimi ise ilk olarak Hindistan’da başladı. Bu ürün, Asya’dan Avrupa’ya ticaret yollarıyla yayıldı. Ancak şeker, uzun süre lüks bir ürün olarak kaldı ve “beyaz altın” olarak anılıp yalnızca zengin sınıf tarafından erişilebilir oldu
15. ve 16. yüzyıllarda ise, Amerika kıtasına taşındı. Şekerin Amerika kıtasındaki öyküsü Afrikalı kölelerin hikayesiyle paralel ilerledi. İspanya ve Portekiz gibi Avrupa ülkeleri, Amerika’daki tropikal bölgelerde şeker kamışı üretim alanları kurdular. Bu üretim alanları, köle emeği ile işletildi ve büyük miktarlarda şeker üretildi. Böylece şeker, Transatlantik Ticaret üçgeninin önemli bir parçası oldu. Bu ticaret üçgeninde, Avrupalı tüccarlar gemilerini Avrupa’daki mallarla doldurarak Afrika kıyılarına gelirdi. Bu malları satıp Afrika’dan aldıkları köleleri ise Kuzey ve Güney Amerika’ya götürürdü. Köleleri satıp Amerika kıtasından şeker, tütün, baharat, kakao ve kahve gibi mallarla da Avrupa limanlarına geri dönerdi
18 ve 19. yüzyıllardaki Sanayi Devrimi, şeker üretimini ve ticaretini dönüştürdü. Yeni teknolojilerle üretim hızlandı ve şeker artık sadece zenginlerin değil, genel nüfusun tüketimine sunuldu. İşte yazımızın konusu olan “Tarife Mühendisliği” burada başlıyor.
Şeker, o yıllarda her ne kadar Amerika’da genel nüfusun tüketimine sunulmuş olsa da çoğu insan sadece kahverengi ham şekere erişim imkanına sahipti. Halkın geneli Muscavodo adı verilen koyu kahverengi şekeri tüketiyordu. Yalnızca ayrıcalıklı zengin kesim rafine beyaz şeker kullanabiliyordu. (Rafine edilmemiş şekerin içeriğindeki Melas oranı nedeniyle şeker kahverengi haldedir. Rafine edilmesi ölçüsünde melas ayrıştırılır. Günümüzde ise rafine edilmiş şekere belli oranlarda tekrar melas eklenerek ticari bir nihai ürün olan “esmer şeker” elde edilir)

ABD için şekerin vergilendirme yöntemleri, yasal ve idari açıdan karmaşık durumlara yol açtı. 20. yüzyılın başlarına kadar şeker, dönemin genel kabul görmüş şeker derecelendirme yöntemi olan “Hollanda standartına” göre sınıflandırıldı. Bu standarta göre, şekerin değeri (içindeki sakkaroz oranı) şekerini rengi baz alınarak belirlendi. Daha koyu kahverengi şekerler düşük numaralarla ifade edilirken, daha açık renkli şekerler ise yüksek numaralarla belirtildi. Örneğin, açık gri olan “16” numarası, ham şeker ile rafine şeker arasındaki sınırı temsil ederken; “20” numara ise beyaz şekeri ifade etti. Daha düşük numaralı, değersiz ve koyu renkli şekerler daha düşük vergiye tabi tutulurken, yüksek numaralı olan açık renkli şekerler daha yüksek vergilendirildi.
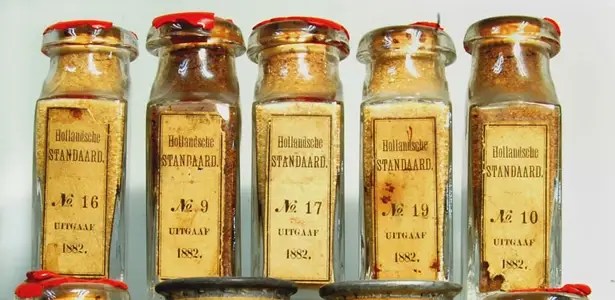
Gümrük memurunca alınan numuneler üzerinden eşya Hollanda Standartına göre puanlanarak şekerin rengine göre aşağıdaki gibi vergilendirilirdi:
– 7’nin üzerinde olmayan şeker: pound başına 1,75 cent
– 7’nin üzerindeki şeker: pound başına 2 cent
– 10’un üzerinde olup 13’ün üzerinde olmayan şeker: pound başına 2,25 cent
– 13’ün üzerinde olup 16’nın üzerinde olmayan şeker: pound başına 2,75 cent
– 16’nın üzerinde olup 20’nin üzerinde olmayan şeker: pound başına 3,15 cent
Bu vergilendirme yöntemi, yukarıda da belirttiğim gibi Tarife Mühendisliğinin ilk örneklerinden birine sebep oldu. Yapılan kimyasal analiz ile Welsh firmasının, şekeri pekmez ile koyulaştırdığı tespit edildi. Bu şekilde şekerin daha düşük vergiye tabi tutulması amaçlanmıştı. Bu tespit edilince eşyaya yüksek orandan bir gümrük vergisi uygulandı. Bu durum ithalatçı ile gümrük idaresi arasında ihtilafa yol açtı. Nihayetinde 1881 tarihli “Merritt v. Welsh” Amerika Birleşik Devletleri Yüksek Mahkemesi davası ile bu ihtilaf ortadan kaldırıldı.
Söz konusu davada özetle aşağıdaki hususlar üzerinde duruldu:
Pekmezin, üretim esnasında eklenerek şekerin renginin koyulaştırıldığı tespit edildi. Hiçbir aldatıcı işlem olmadan eşyanın gümrüğe sunulmuş ve gümrük idaresine numuneler verilirken dürüstlük kurallarına riayet edilmişti.
Üreticiler daha pazarlanabilir hale getirmek için, şekerlerini üretim esnasında yapay işlemlerle ağartılabilmekteydi. Çünkü açık renkli şeker, daha değerli şeker demekti. Peki üretim aşamasındaki herhangi bir işlem, şekerlerin daha satılabilir hale getirilmesi için kullanıyorken, neden daha az vergi tatbik edilecek hale getirmek için kullanılmasın? Nihayetinde eşyanın üretim yöntemi üreticinin takdir yetkisindedir. Söz konusu şekerler üretildikten sonra, özellikle paketlere konduktan sonra renklendirici bir maddenin uygulanması aldatıcı bir işlem olarak değerlendirilebilirdi. Ancak söz konusu örnekte, pekmezin eklenmesi üretimin bir aşamasıydı.
Ürün şekerse ve tüketiciye sunulana kadar şeker olarak kalmaya devam ediyorsa, yürürlükteki Hollanda Standartı şekerin kalitesini rengine göre belirleyerek vergilendiriyorsa ve alınan numunenin rengi Hollanda Standartında hangi sayıya karşılık geliyorsa; vergi de buna göre alınmalıdır. Hollanda standartının şekerin sakkaroz oranını / şekerin kalitesini ölçmede yetersiz kalıp kalmadığı ise idarenin takdiri olup davanın konusunu oluşturmamaktaydı.
1881 yılındaki “Merritt v. Welsh” davasından 2 yıl sonra, şeker vergilendirmesinde Hollanda Standartı terk edildi ve polarimetre ile şekerin içeriği tespit edilmeye başlandı.
Merritt v. Welsh davası ise ABD mahkemelerindeki tarife sınıflandırmasına ilişkin kararlarda sıklıkla atıfta bulunan bir dava haline geldi. Çünkü bu dava sayesinde; üretim aşamasında vergilendirmeyi dikkate alan Tarife Mühendisliği kavramının ana hatları çizilmiş oldu.
Günümüzdeki tarife mühendisliği örnekleri için şu yazıma göz atabilirsiniz.
Öte yandan bazı mahkeme kararları, eşyanın sınıflandırmasına ilişkin yorumlama kabiliyetini artırmakla birlikte Ford Transit örneğinde olduğu gibi ilgi çekicidir de. Tarife sınıflandırması kapsamındaki muhtelif ABD mahkeme kararlarını sık sık paylaşacağım.
Kaynakça
Refined Sugar and the Sugar Trust Part II, Chapter VIII, 2025, https://www.econlib.org/book-chapters/chapter-part-ii-chapter-viii-refined-sugar-and-the-sugar-trust/
Sugar, https://en.wikipedia.org/wiki/Sugar
The sugar that saturates the merican diet has a barbaric history as the ‘white gold’ that fueled slavery, https://www.nytimes.com/interactive/2019/08/14/magazine/sugar-slave-trade-slavery.html
Dutch Color Standards: How the U.S. Taxed 18th-Century Sugar, https://www.theatlantic.com/health/archive/2012/01/dutch-color-standards-how-the-us-taxed-18th-century-sugar/251795/


